 CONNECT
A França entrou novamente no radar do risco soberano europeu. A combinação de dívida elevada, impasse político, protestos nacionais e alta dos juros reacendeu comparações com a crise da dívida que abalou a zona do euro, embora o país ainda mantenha acesso aos mercados.
O que aconteceu
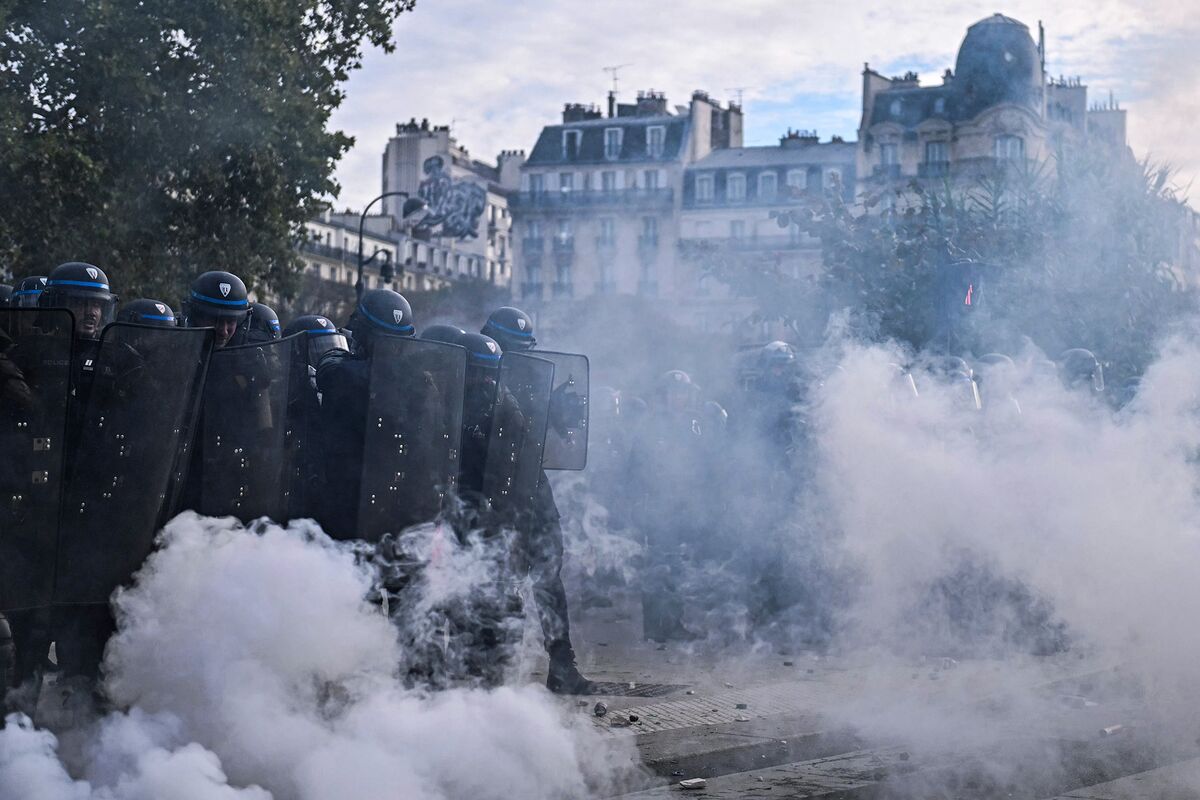
O rendimento do título francês de 10 anos se aproximou de 5% neste mês e recuou para 4,85%, ainda acima dos menos de 4% registrados dois meses antes. O prêmio de risco da dívida francesa sobre a italiana atingiu recorde, enquanto os spreads de Itália e Grécia também aumentaram e o euro caiu frente a todas as moedas do G10 no início do mês. Ao mesmo tempo, centenas de milhares de jovens participaram de protestos que começaram no fim de setembro, com prisões e confrontos. O governo prometeu enviar cerca de 3 mil professores a escolas com falta de pessoal. Segundo a fonte, a dívida francesa pode superar 120% do PIB nos próximos 12 meses, ante menos de 100% em 2019.
Por que isso importa
A escala francesa torna o tema relevante para toda a união monetária. O país tem uma economia de cerca de €3 trilhões e dívida próxima de €3,6 trilhões, muito acima do volume que a Grécia tinha em 2010. O serviço da dívida deve ultrapassar €90 bilhões em 2027, superando o orçamento anual da educação e reduzindo o espaço para responder a novas demandas. Bancos europeus estão mais capitalizados e existem mecanismos de proteção melhores do que há 15 anos, mas a deterioração dos ativos franceses pode pressionar outros mercados e limitar a coordenação política.
O que deve ser observado
O foco estará na capacidade do governo de conter o déficit sem aprofundar a tensão social, nas propostas dos candidatos à eleição presidencial de 2027 e na reação dos investidores aos próximos planos fiscais. Também importa acompanhar os spreads de Itália e Grécia, o câmbio do euro e qualquer eventual uso, pelo Banco Central Europeu, de instrumentos para estabilizar os mercados.
O caso francês combina um problema fiscal acumulado com uma transição política difícil. A diferença em relação à Grécia de 2010 é relevante: a França ainda consegue captar recursos e dispõe de instituições europeias mais preparadas. Mas o aumento dos juros transforma cada decisão orçamentária em uma disputa mais cara. Para os mercados, o principal sinal será se Paris conseguirá recuperar credibilidade sem ampliar a instabilidade doméstica.


